
К лету 2023 г. ситуация на московском рынке недвижимости стабилизировалась. По объему финансовых поступлений застройщикам фактически удалось выйти на показатели предыдущего сезона. В течение шести месяцев их резервы пополнились на 600 млрд рублей, что всего на 3,7% меньше, чем год назад. С наибольшими проблемами столкнулась группа проектов в ТиНАО, которые позиционируются как представители бизнес-класса. Одни фигуранты этого пула уже введены в эксплуатацию и потому не учитываются в статистике договоров долевого участия, а спрос на другие серьезно ослабел. Как итог, собираемость в рамках этого подсегмента снизилась на 42,0% – с 30,0 до 17,4 млрд рублей. Вместе с тем, финансовая результативность основной части новомосковского рынка почти не изменилась. Эксперты Urbanus.ru оценивают ее примерно в 72 млрд рублей.
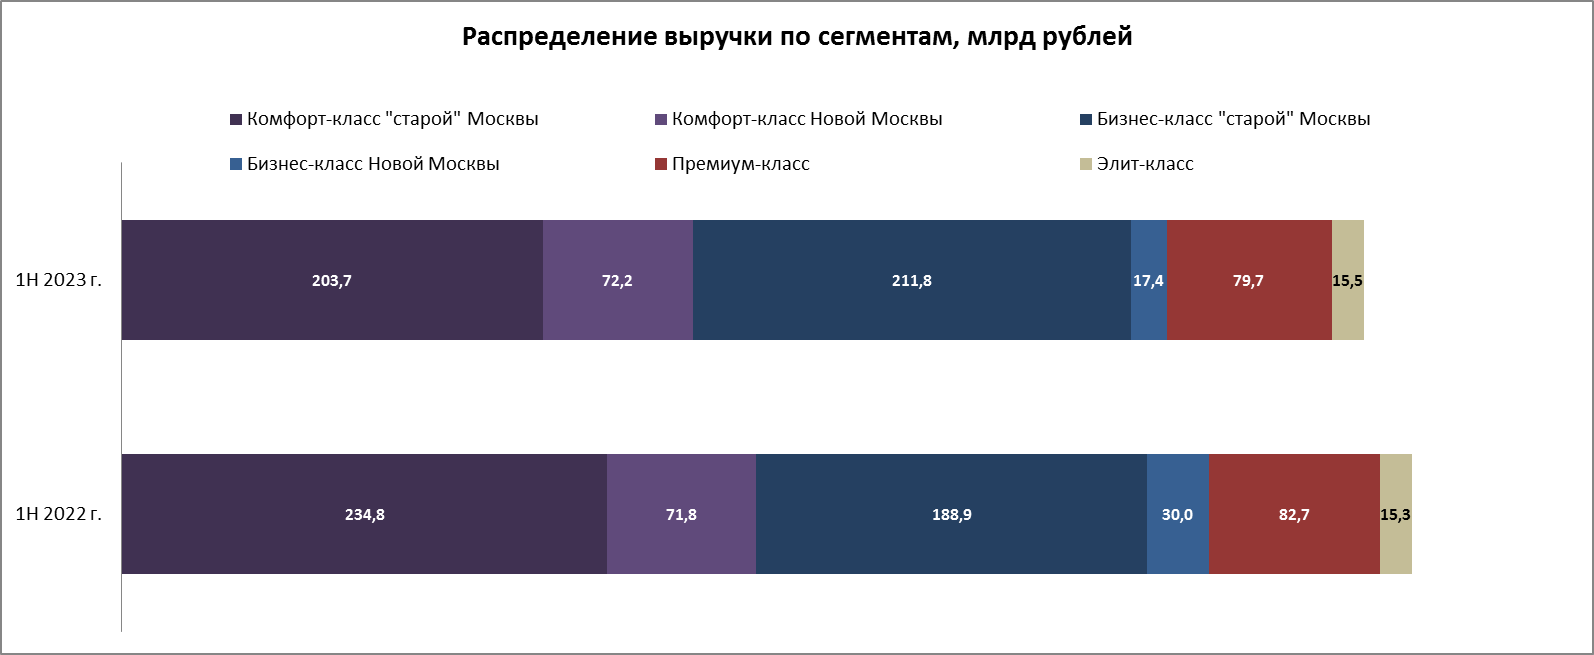
В «старых» округах именно масс-маркет пострадал сильнее всего. Компании, которые специализируются на этом продукте, недосчитались 13,3% выручки. С начала сезона в проектах комфорт-класса было распродано квартир и апартаментов на 203,7 млрд рублей. Годом ранее размер кассы исчислялся 234,8 млрд рублей. Элитный и премиальный сегменты, несмотря на отток значительной части аудитории и спад потребительской активности, сохранили устойчивость. На протяжении шести месяцев в покупку высокобюджетной недвижимости было вложено 95,2 млрд рублей, что очень близко к показателям первой половины 2022-го (98,0 млрд рублей). По сути, единственным драйвером «старомосковского» рынка выступил бизнес-класс. Приток средств в эту часть экспозиции усилился на 12,1%. В январе-июне было реализовано 10 тыс. объектов на общую сумму 211,8 млрд рублей.
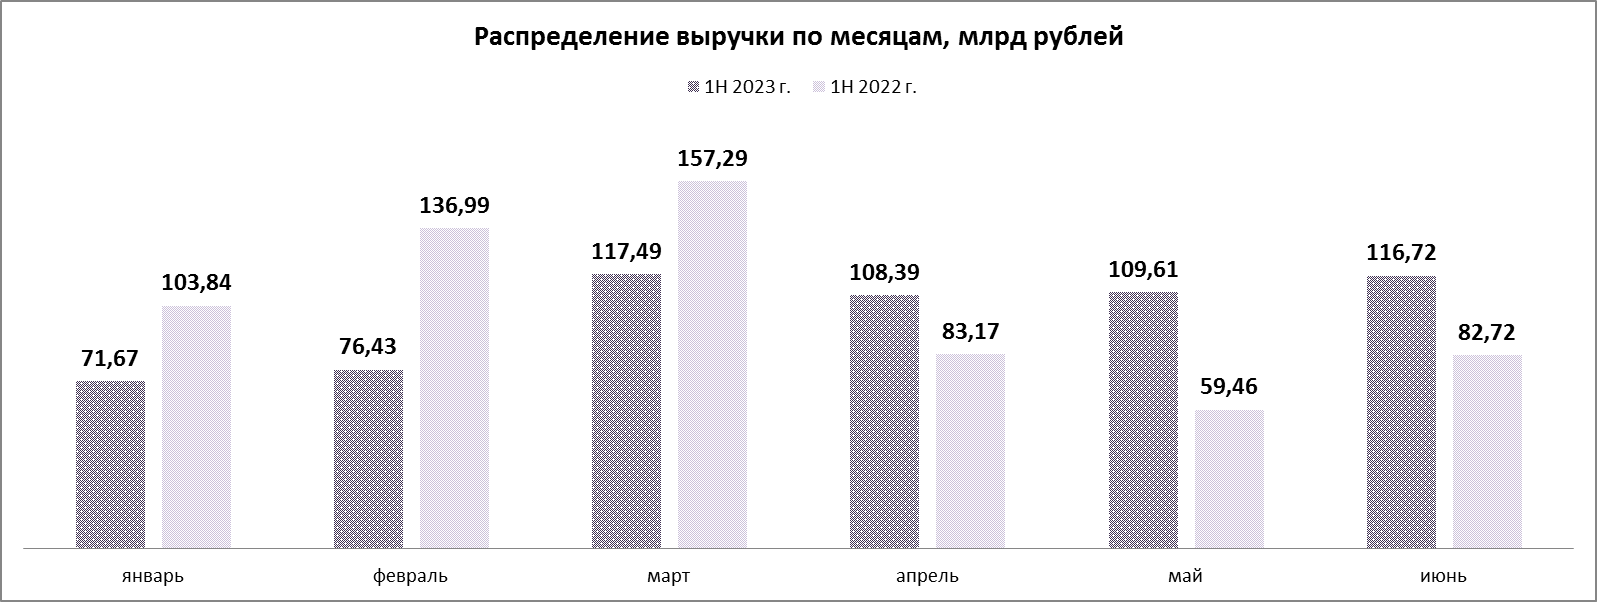
Состояние стройиндустрии все еще далеко от оптимального. Если сравнивать начало сезона-2023 с последними докризисными месяцами, то разница будет выглядеть как провал. Январские показатели по выручке отстают на 31,0%, а февральские – на 44,2%. Лишь в марте объем выручки поднялся выше отметки в 100 млрд рублей. Во втором квартале девелоперам достался приз в 334,72 млрд рублей – в полтора раза больше, чем в прошлом году. Но переоценивать это достижение не стоит. Апрель-июнь 2022-го были временем глубокой постшоковой депрессии и потому не могут служить репрезентативным периодом.
Материал составлен на основе данных, предоставленных Росреестром. Учитываются только продажи в рынок (без договоров переуступки), включая оптовые сделки. При расчете показателей стоимости использовались данные из прайс-листов, они являются оценочной величиной и могут отличаться от реальных значений в пределах 10%.
 Свежие обзоры о новостройках


