
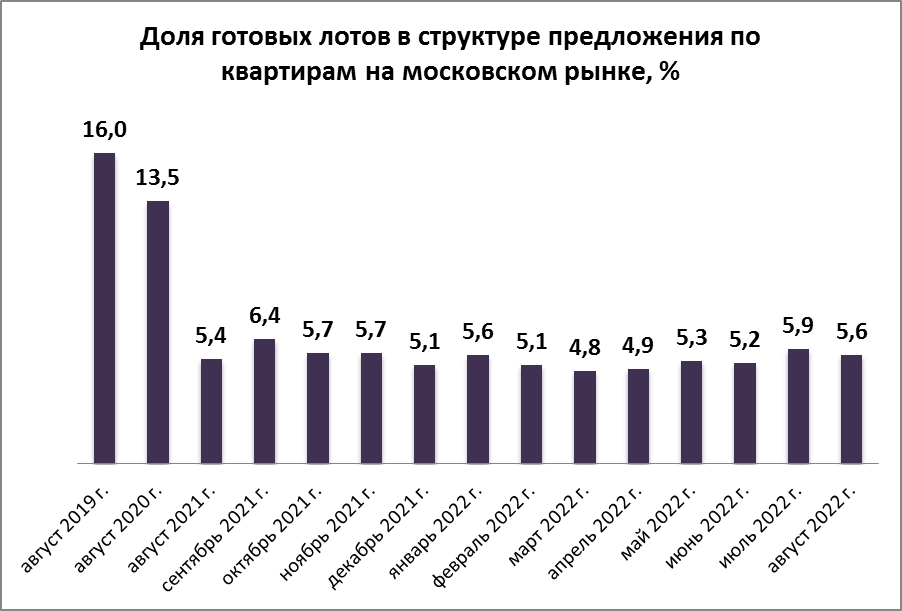
На сегодняшний день на московской витрине экспонируется 2,7 тыс. готовых квартир – 5,6% от общего объема предложения. Это соответствует норме, установившейся в предыдущем сезоне. С лета 2021-го показатель варьировался от 4,8% (март 2022 г.) до 6,4% (сентябрь 2021 г.). Между тем, два-три года назад указанный тип недвижимости играл куда более важную роль для столичного девелопмента. Так, по состоянию на август 2020-го 13,5% всех квартир, представленных в открытой продаже, относились к сданным новостройкам. Годом ранее пропорция достигала 16,0%.
Долю нераспроданного жилья на момент сдачи проекта определяет ряд факторов – от конъюнктуры рынка недвижимости и колебаний покупательской активности до характеристик отдельного жилого комплекса. Главную причину торможения темпов реализации специалисты видят в неэффективном менеджменте. Если же «виноват» не он, диагноз может разниться. «Во-первых, любые признаки низкой ликвидности: переоцененность, неудачная локация, низкое качество продукта. Во-вторых, квартиры избыточных площадей даже в весьма востребованном проекте могут надолго задержаться на витрине. В-третьих, значение имеет «возраст» продукта – решения (планировочные, дизайнерские, концептуальные), устаревшие уже на момент старта, к моменту завершения строительного цикла переходят в разряд окончательно архаичных», – перечисляет Сергей Лобжанидзе, директор аналитической платформы bnMAP.pro.
Впрочем, известно немало ситуаций, когда обширный фонд нереализованной недвижимости это «не баг, а фича». «Застройщик никогда не дает сразу полный объем на реализацию, у него есть своя финансовая модель реализации, которой он придерживается. Нужно не только на ранней стадии сбросить определенный объем по минимальной цене (который быстро расходится), но и распределить продажи до введения дома в эксплуатацию. Есть застройщики, которые после введения дома в эксплуатацию передают нераспроданные квартиры на управление. Управляющая компания держит цены или даже поднимает их каждую неделю», – объясняет главный аналитик компании «Миэль» Екатерина Бережнова.
Андрей Колочинский, управляющий партнер «ВекторСтройФинанс», обращает внимание, что застройщикам под силу самостоятельно регулировать размер остатков: «Есть компании, которые заинтересованы как можно быстрее распродать все и инвестировать средства в развитие новых проектов. Для других в приоритете максимальная выручка, поэтому они осознанно придерживают определенный пул квартир до момента ввода в эксплуатацию и затем продают готовое жилье по более высоким ценам». По данным агентства «Метриум» доля нераспроданного жилья после ввода жилого дома в эксплуатацию в среднем составляет около 15%.
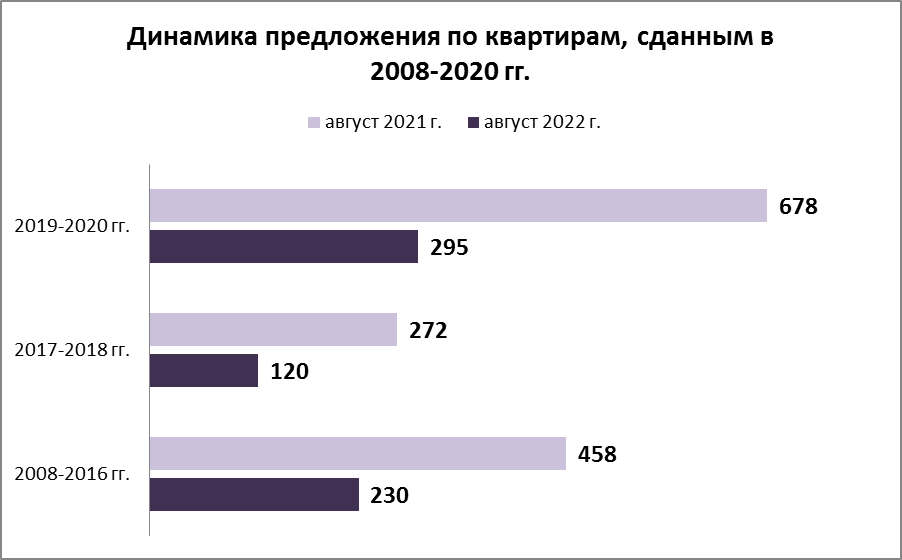
Эксперты указывают, что у покупательской аудитории нет какого-то предубеждения против «залежавшейся» недвижимости. «Долгий срок экспозиции в проекте массового сегмента насторожит клиента, но если лот не имеет проблем с документами и техническим состоянием, а альтернативы ему нет, то покупатель может выйти на сделку, особенно при наличии дисконта или специальных условий покупки. В свою очередь, продолжительное нахождение на рынке лотов премиального или элитного класса представляет собой обычную практику», – комментирует Надежда Коркка, управляющий партнер компании «Метриум». В ГК «Миэль» указывают, что для потребителя первичны заинтересованность в конкретном районе и адекватная стоимость объекта. При совпадении этих двух факторов длительный период экспозиции не рассматривается как препятствие. Статистика по сделкам подтверждает заключения консалтеров. В прошлом августе московская экспозиция включала 1,4 тыс. квартир, которые представляли жилые комплексы, введенные в эксплуатацию с 2008-го по 2020-й годы. К сегодняшнему дню этот пул уменьшился до 645 юнитов. За последние 12 месяцев были распроданы 49,8% остатков 2008-2016 гг., 55,9% остатков 2017-2018 гг. и 56,5% остатков 2019-2020 гг. Среди готовых к реализации квартир, самым большим стажем – 14 лет – отличаются два лота из ЖК «Голутвинская слобода» на Якиманской набережной. Один из них – шестикомнатный (377,0 кв. м) стоит 7,6 млн долларов, или 449,40 млн рублей, другой – четырехкомнатный (217,1 кв. м) оценен в 4,0 млн долларов, или 236,53 млн рублей.
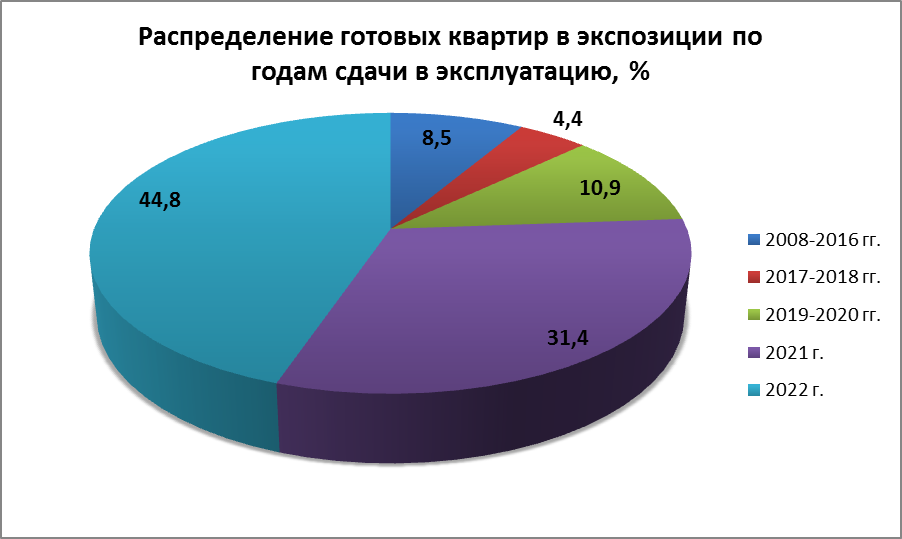
По большей части выборка укомплектована относительно свежим (недвижимость все-таки не осетрина и может себе позволить относительную свежесть) предложением. 44,8% в ней образуют лоты из корпусов, которым всего несколько недель или несколько месяцев. У 31,4% готовых квартир стаж варьируется от полгода до полутора лет. Юниты с более долгим сроком экспозиции занимают сектор 23,8%. Причем лишь один объект из двенадцати пробыл на рынке свыше пяти лет.
Оценки экспертов в отношении того, какой срок экспозиции считать нормальным, существенно разнятся. «Вывести средний период экспонирования лота непросто, так как этот параметр зависит от множества факторов: этапа реализации проекта, востребованности объекта, ассортимента предложения, конкурентного окружения. Важен и класс недвижимости: если в массовом сегменте квартира может быть куплена в тот же день, то для высокобюджетных лотов нахождение в продаже на протяжении нескольких месяцев или даже лет – совершенно обычная история», – отмечает Надежда Коркка. По расчетам специалистов «Миэль» на реализацию квартиры уходит в среднем от одного до полутора месяцев. Екатерина Бережнова делает оговорку, что наиболее интересных проектов этот период может и вовсе ограничиваться десятью днями. В свою очередь, директор аналитической платформы bnMAP.pro Сергей Лобжанидзе придерживается более консервативного подхода. По его словам наиболее распространенный срок экспозиции в публичных прайс-листах составляет от трех до шести месяцев. Этот показатель может меняться в зависимости от габаритов и планировки, что находит отражение в структуре готового предложения. На долю студий, которые расходятся быстрее всего (в среднем за два с половиной месяца по данным bnMAP.pro), приходится 11,0% фонда. В целом по рынку их представительство ощутимо больше – 15,6%.
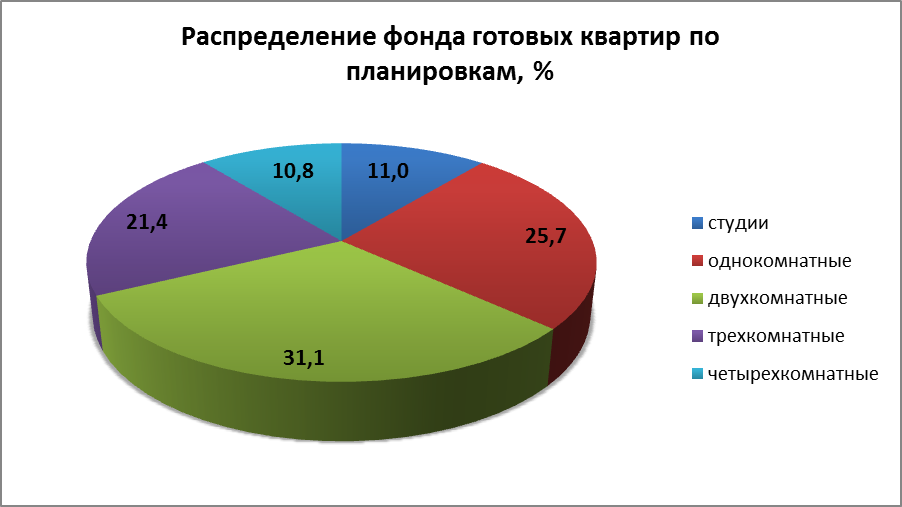
Однокомнатные квартиры также долго не задерживаются на витрине. Их удельный вес среди готового жилья измеряется 25,7% (общемосковский показатель – 33,2%). По двухкомнатным объектам соблюдается среднерыночная пропорция – около 31%. А вот уже среди трехкомнатных объектов наблюдается явный перекос – плюс 4,7 процентного пункта относительно общегородских значений. Наконец в категории четырехкомнатных лотов доля готового жилья втрое выше среднерыночного. «Отдельно стоит сказать про неликвидные лоты и лоты, которые пользуется ограниченным спросом. К ним относятся квартиры, расположенные на вторых этажах или в плохо освещаемых секциях», – добавляет Андрей Колочинский. До последнего момента придерживаются большинство пентхаусов, объекты с террасами и прочие варианты с нестандартными планировками.
Сергей Лобжанидзе уверен, что лотов, «обреченных» на вечную продажу, практически не существует: «Переоцененные квартиры можно реализовать благодаря существенной скидке. Неудобная локация с течением времени может избавиться от инфраструктурных и транспортных проблем, став более привлекательной. На слишком большую квартиру рано или поздно найдется большая семья, на устаревшую – консервативный клиент. У самых безнадежных лотов есть шанс со временем остаться в монопольной позиции. Когда все остальное вокруг будет распродано, даже слишком большая, слишком дорогая, слишком неудобная квартира, оставшись единственной в локации, достанется тому, кто ищет жилье только здесь и нигде больше».
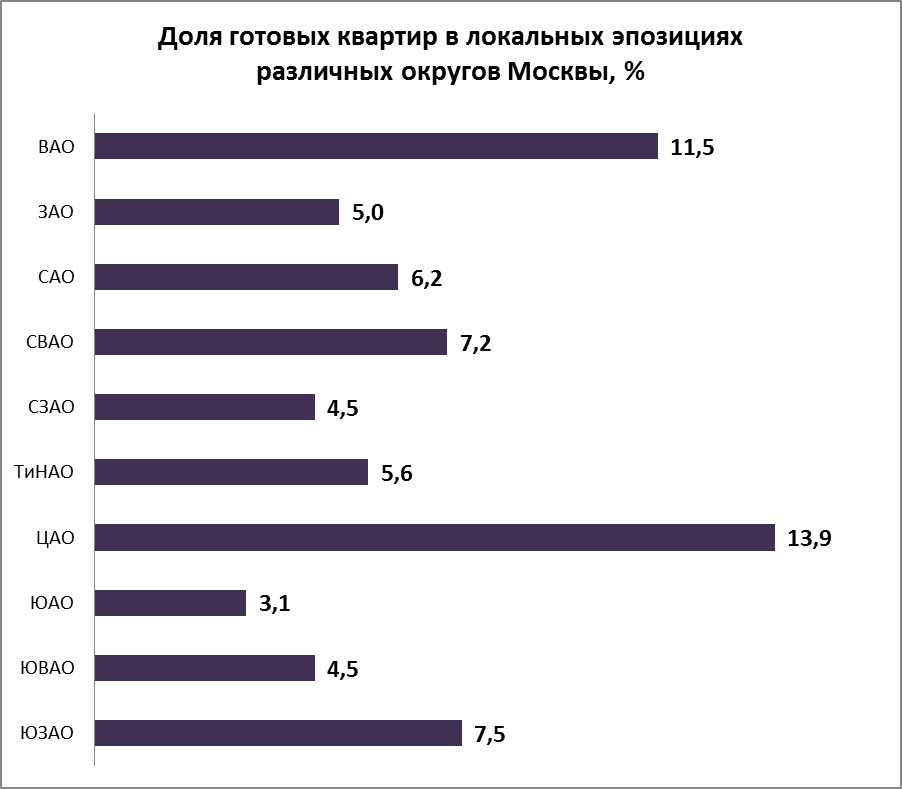
Особо следует коснуться географической структуры исследуемого типа предложения. Отметим, что в локальной экспозиции большинства административных округов доля готовых квартир варьируется в пределах 4,5-7,5%. Выбиваются из этих рамок только ВАО (11,5%) и ЦАО (13,5%). Для центра подобная пропорция вполне естественна. Местная витрина в значительной мере состоит из дорогостоящих и крупногабаритных лотов, которые надолго задерживаются в продаже.
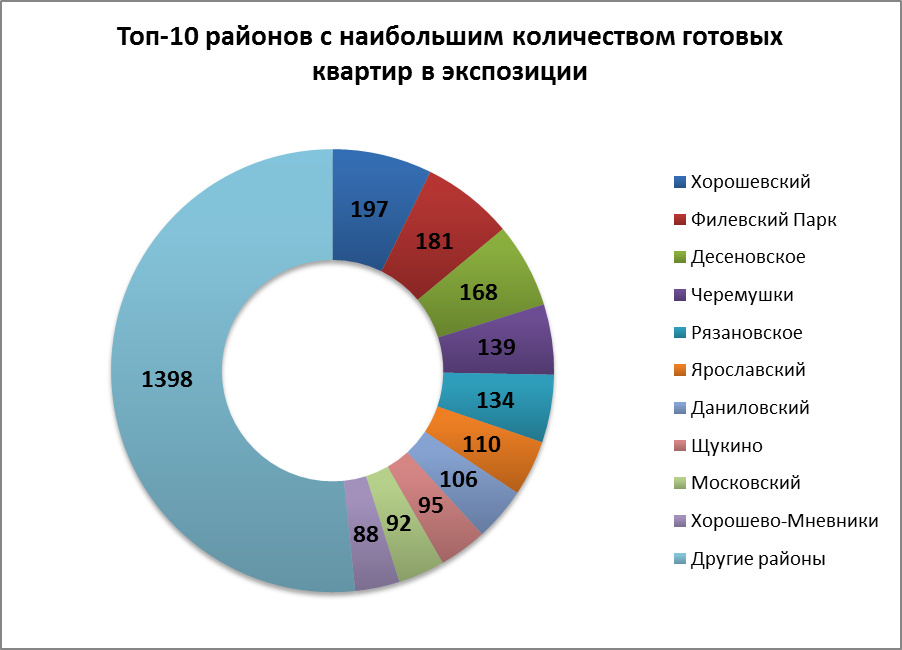
Почти половина фонда готового жилья распределена между десятью районами. На первом месте среди них закрепился Хорошевский, где к продаже готовы почти две сотни подобных объектов. Немного отстает от него Филевский Парк. Примечательно, что в первой десятке локаций сразу три представителя Новой Москвы – поселения Десеновское, Рязановское и Московский. Довольно широким ассортиментом указанного продукта отличаются также районы Черемушки, Ярославский, Даниловский и две соседствующие локации на северо-западе – Щукино и Хорошево-Мневники.
 13 мин
 Свежие обзоры о новостройках


