
За первые два квартала текущего года девелоперы получили со своих проектов в «старой» Москве 516,38 млрд рублей, что на 12,6% ниже результата годичной давности. В пересчете на абсолютные цифры финансовые потери составили 74,14 млрд рублей. Впрочем, далеко не все компании столкнулись с падением выручки. Масс-маркет относительно благополучно пережил минувшее полугодие, и хэдлайнеры этой части строительного сектора подошли к июлю с крупным выигрышем. В частности, ГК «ПИК» чуть ли не в полтора раза нарастила объем поступлений со «старомосковской» группировки проектов – с 114,23 до 163,91 млрд рублей. ГК «Гранель» также может занести этот период себе в актив. Она заработала на 6,17 млрд рублей больше, чем в январе-июне 2021 г. У Группы «Самолет» основные активы сосредоточены в ТиНАО, но и комплексы за их пределами не подвели, принеся на 3,64 млрд рублей больше, чем в прошлом сезоне. На «проектную мощность» вышел ЖК «Южные кварталы» – форпост ГК «А101» в «старой» Москве. Его результативность выросла на 2,11 млрд рублей. Положительная динамика также наблюдается у других поставщиков недвижимости комфорт-класса – Группы «Аквилон» (плюс 0,87 млрд рублей), «РГ-Девелопмента» (плюс 0,65 млрд рублей) и «Э.К. Девелопмента» (плюс 0,38 млрд рублей). Почти что в ноль удалось свести потери компании Asterus – минус 0,22 млрд рублей. Из крупных игроков с падением выручки столкнулись только Seven Suns Development (минус 8,52 млрд рублей) и 3S Group (минус 2,34 млрд рублей). В обоих случаях причины связаны не с кризисом, а с естественным истощением экспозиции.
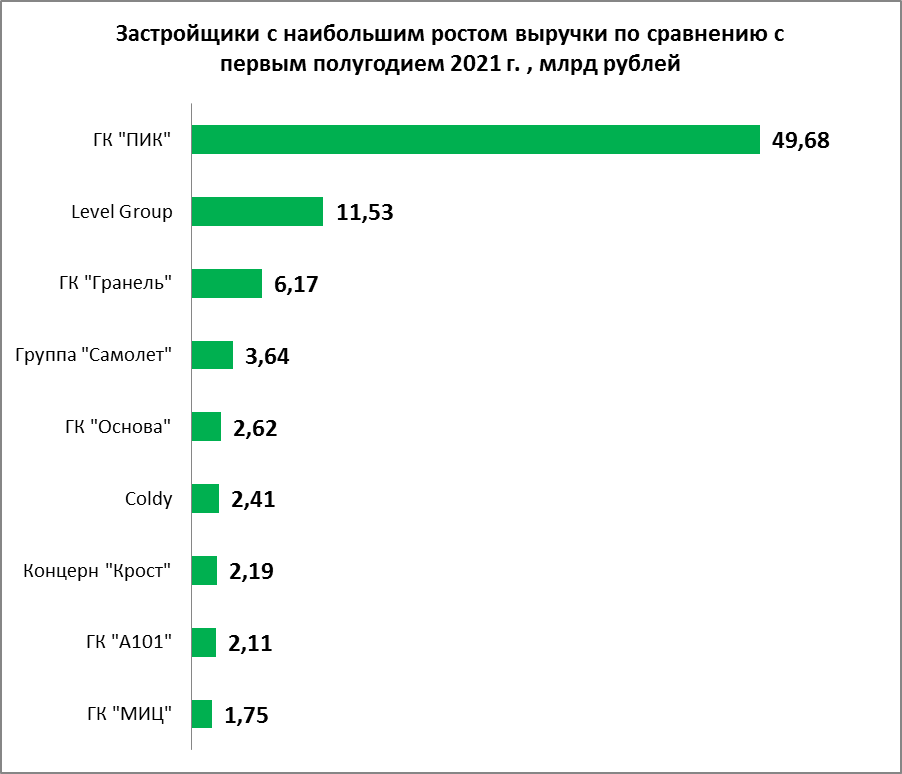
Среди девелоперов, ориентированных преимущественно на аудиторию бизнес-класса, самую оптимистичную статистику демонстрирует Level Group. Компания открыла четыре новых точки – Level Мичуринский, Level Нагатинская, Level Южнопортовая и Level Селигерская, – которые позволили ей более чем в два раза нарастить объемы продаж. Годовой прирост выручки измеряется 11,53 млрд рублей – второй показатель на рынке «старой» Москвы и первый в бизнес-классе. Немногим представителям этого сегмента посчастливилось закончить полугодие с позитивной динамикой. ГК «Основа», радикально обновившая и расширившая свой портфель, добилась роста на уровне 2,62 млрд рублей. За ней следуют Coldy (плюс 2,41 млрд рублей), концерн «Крост» (плюс 2,19 млрд рублей), ГК «МИЦ», которая в «старой» Москве отдает приоритет именно бизнес-направлению (плюс 1,75 млрд рублей), и «Главстрой» (плюс 0,95 млрд рублей).

Но для большинства застройщиков, работающих в бизнес-классе и более высоких фракциях рынка, итоги января-июня 2022 г. выглядят разочаровывающими. Разумеется, размер потерь может разниться на порядок. Если бюджет Группы «ЛСР» недосчитался 1,78 млрд рублей, то результаты ФСК, AFI Development, Sminex, ГК «Кортрос», ГК «Инград», Группы «Эталон», «Интеко» отстали от показателей первого полугодия 2021-го на 3-7 млрд рублей. Выручка «Донстроя» сократилась на 8,35 млрд рублей, или 12,8%, что пропорционально общерыночному уменьшению денежной массы. Еще хуже пришлось компаниям Tekta Group (минус 11,46 млрд рублей) и «Центр-Инвест» (минус 11,82 млрд рублей). Первая лишилась больше половины выручки, вторая – двух третей. Наибольший урон понесла MR Group. За шесть месяцев 2022 г. она собрала кассу в 26,24 млрд рублей – менее 60% от суммы, поступившей в корпоративный бюджет годом ранее.
Неблагоприятная социально-экономическая и внешнеполитическая ситуация привела к оттоку состоятельных клиентов. На этом фоне упала выручка компаний, которые делают ставку на недвижимость элит- и премиум-класса. Так, поток средств в кассу Capital Group относительно первого полугодия 2021-го сократился едва ли не вчетверо – на 13,30 млрд рублей. У Vesper’а недобор оценивается в 7,02 млрд рублей. На 2 млрд меньше досталось компаниям Ant Development и Engeo Development. Ослабевший спрос на квартиры в премиальном ЖК High Life не смог компенсировать снижение доходов от ЖК LIFE-Варшавская и выбытие из экспозиции апарт-комплекса YE’S Ботанический сад. Соответственно, индикатор выручки ГК «Пионер» также понизился – на 2,22 млрд рублей.
Материал составлен на основе данных, предоставленных Росреестром. Учитываются только продажи в рынок (без договоров переуступки), включая оптовые сделки. При расчете показателей стоимости использовались данные из прайс-листов, они являются оценочной величиной и могут отличаться от реальных значений в пределах 10%.
 Свежие обзоры о новостройках


